
Szeptemberben az eladók jóval nagyobb lendülettel kezdték az őszt, mint a vevők a balatoni ingatlanpiacon A kőröshegyi völgyhídról akart leugrani egy férfi, a rendőrök mentették megHírességek sétánya épül SiófokonProstitúcióra vett rá nőket, majd eltartatta magát velük egy ajkai férfiSzeptemberben az eladók jóval nagyobb lendülettel kezdték az őszt, mint a vevők a balatoni ingatlanpiaconA kőröshegyi völgyhídról akart leugrani egy férfi, a rendőrök mentették megHírességek sétánya épül SiófokonProstitúcióra vett rá nőket, majd eltartatta magát velük egy ajkai férfiSzeptemberben az eladók jóval nagyobb lendülettel kezdték az őszt, mint a vevők a balatoni ingatlanpiaconA kőröshegyi völgyhídról akart leugrani egy férfi, a rendőrök mentették megHírességek sétánya épül SiófokonProstitúcióra vett rá nőket, majd eltartatta magát velük egy ajkai férfi

2026-10-12
Hogyan alakítható ki hosszú távon fenntartható megtakarítási szokás?
#SZPONZORÁLT TARTALOM
-
okt 12
- Megosztás
egyeb
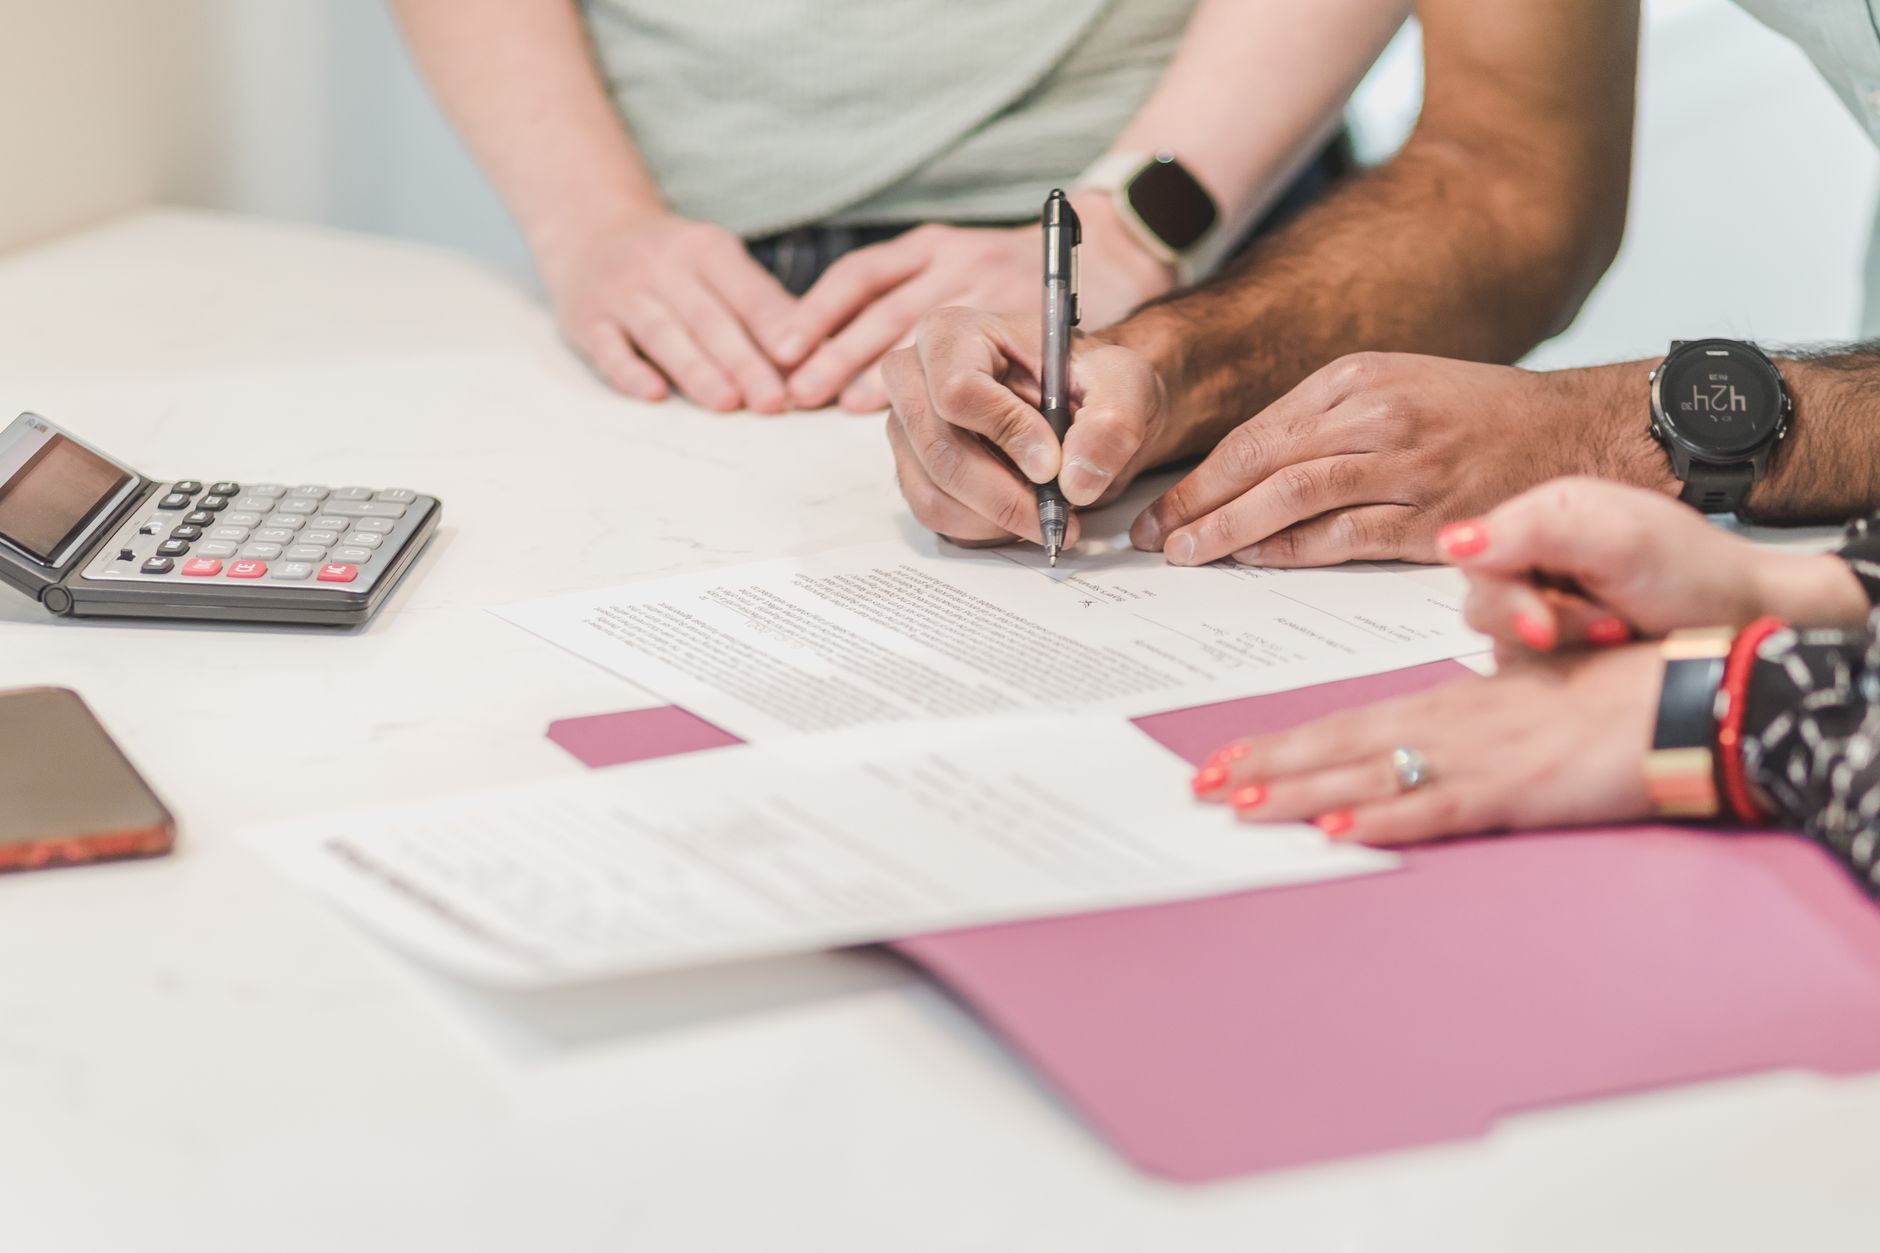
Többször próbáltál már félretenni, spórolni, de mindig elbuktál? Jött egy bökkenő, egy kudarcélmény, egy nagy kiadás, ami felemésztette a terveidet? Öt tippel segítünk, hogy hosszú távon is fenntarthatóak legyenek a megtakarítási szokásaid!
1. Ne kezdj túl nagy összeggel!
Ez a legsűrűbben előforduló hiba. Létezik az 50-30-20 pénzügyi módszer, ami azt mondja ki, hogy a fizetésedet három részre kell osztani. 50 százalék mehet az alapvető megélhetésre, ilyen a lakbér, a rezsi, az élelmiszer, 30 százalék jut a személyes, szabadidős kiadásokra, 20 százalék pedig a megtakarításba kerülhet. Ennél nagyobb összeggel ne tervezz eleinte, mert nehéz lesz a semmiből megoldani a kiesést. Ha óvatosabb típus vagy, indulj 10 százalékkal, majd lépésről lépésre juss el az említett 20 százalékos szintig. Ez persze csak támpont: akkora összeggel kezdj, amelyet a saját kiadásaid mellett tartósan félre tudsz tenni.
2. Tudd le a nehezét a hónap elején
A megtakarítással soha ne várd meg a hónap végét. Ennek praktikus oka van: előfordulhat, hogy addigra nem marad pénzed. Ahogy megérkeznek a bevételeid, tedd el a megálmodott összeget, mondjuk egy megtakarítási számlára vagy rendszeres befektetésbe, majd felejtsd is el azt abban az értelemben, hogy ne számolj vele a mindennapi kiadásaid kapcsán. A napi költésekre szánt és a félretett pénzt külön kell kezelni, hogy lásd, miből gazdálkodhatsz.
3. Tűzz ki pontos célt
Ne „valamire” tegyél félre, hanem pontos célt fogalmazz meg a megtakarítás elkezdésekor.
- Jövőre lecserélem az autómat!
- Fél év múlva felújítom a vizesedő fürdőszobám!
- Tavasszal összehozom az álomnyaralásom, elutazom Rómába!
Találd ki, mekkora összegre van ehhez szükséged, és számold ki, mikorra tudod azt összeszedni. Konkrétum kell, olyan cél, amiért megéri áldozatot hozni, és ami átsegít az olyan nehezebb időszakokon, amikor szűkösebb lesz a havi költségvetésed.
4. Ne lepődj meg a várható „váratlan” kiadásokon
Vannak olyan nagyobb kiadások, amelyek tervezhetők, ciklikusan megérkeznek minden évszakban vagy évben, mégis sokan meglepődnek ezeken, majd aggódni kezdenek a megtakarításaik miatt. A lakásbiztosítás éves díja, az autó műszakiztatása, egyéni vállalkozóként a negyedéves adófizetés, vagy éppen a gyermek iskolakezdése anyagilag is tervezhető, így nem kell, hogy a megtakarítások ütemezését felülírja. Csak éppen előre kell tervezni.
5. Készülj fel a rosszabb hónapokra
Mert sajnos biztosan lesznek ilyenek. Egy valóban váratlan kiadás vagy egy bevételkiesés felülírhatja ugyan a terveket, ám ilyenkor sem szabad feladni a célodat. Elég, ha az adott hónapban kisebb összeget teszel félre, vagy átütemezed a megvalósulás dátumát. Ha pedig egy hónap teljesen kimarad, a következőben térj vissza a megszokott kereteidhez. Alkalmazkodj.
A rendszeres megtakarítás tehát akkor válik tartós szokássá, ha a félretett havi összeg reális, a célnak van határideje, valamint a várható nagyobb kiadásoknak is jut hely a tervben. Ha átgondoltan csinálod, akkor egy nehezebb hónap után is lesz mihez visszatérni!
Ez a cikk egy fizetett promóció, támogatott tartalom, megrendelője a K&H Bank Zrt. A cikkben hivatkozott termék vagy termékek részletei és feltételei a K&H Bank személyes ügyfélpontjain és honlapján (www.kh.hu) érhetőek el.
Kapcsolódó
Strand, bringa, túra: így készülhetsz fel a nyári terhelésre
A nyár számtalan lehetőséget kínál arra, hogy többet mozogj a szabadban: egy hosszabb kerékpártúra, egy egéElolvasom
Titkok, nyomok és fordulatok: így lesz egy csendes este igazán izgalmas
Vannak esték, amikor az ember egyszerűen csak szeretne kiszakadni a mindennapokból. Egy kényelmes fotel, egElolvasom
A nyugodtabb etetések titka nem mindig az, amire gondolnál
A nyugodt etetés ritkán a pontosan kiszámított mennyiségen vagy a fix időponton múlik. Sokkal inkább azokonElolvasom
person
Belépés
person
Regisztráció
Kosár
- Telegram
- Tumblr
- VKontakte
- Copy link